Lancer une petite activité en tant qu’auto‑entrepreneur implique vite une question clé : de quel matériel et quels outils a‑t‑on réellement besoin pour travailler efficacement sans exploser son budget ? Entre achats inutiles, solutions trop complexes et oublis administratifs, les erreurs sont fréquentes et peuvent freiner votre développement. Quels équipements privilégier dès le départ, et comment faire les bons choix ? Cet article vous guide étape par étape.
Choisir une TPE pour auto entrepreneur adaptée
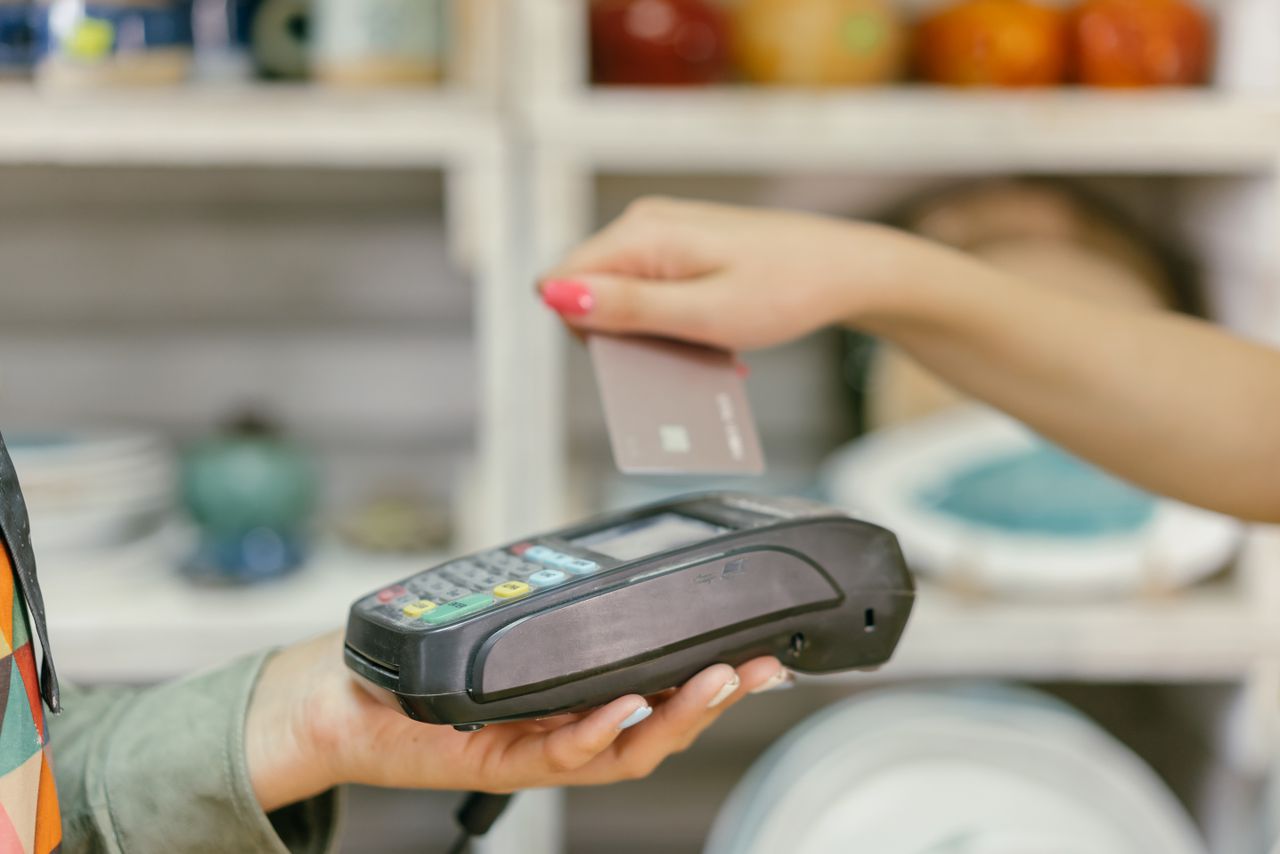
Le choix d’un terminal de paiement électronique dépend avant tout de la façon dont vous exercez votre activité. Un auto-entrepreneur qui reçoit ses clients dans un local fixe n’a pas les mêmes besoins qu’un artisan qui se déplace à domicile, un vendeur présent sur les marchés ou un professionnel qui participe ponctuellement à des salons.
Avant d’acheter ou de louer un appareil, commencez donc par déterminer où et à quelle fréquence vous allez encaisser des paiements par carte. Plusieurs catégories de TPE sont disponibles.
Un terminal fixe convient principalement aux commerces disposant d’un comptoir ou d’une caisse permanente. Il reste connecté à Internet et constitue une solution robuste lorsque les encaissements sont réguliers.
Un TPE mobile permet de déplacer l’appareil autour d’un point de vente. Cette configuration est notamment utile dans la restauration ou lorsque le paiement doit être effectué directement auprès du client.
Pour une activité itinérante, mieux vaut privilégier un terminal autonome disposant de sa propre connexion mobile. Il peut fonctionner en Wi-Fi et, selon les modèles, grâce à une carte SIM intégrée. Cette autonomie est particulièrement intéressante pour les marchés, prestations à domicile, événements ou interventions chez les clients.
Enfin, certains professionnels peuvent se passer d’un terminal physique grâce au Tap to Pay. Cette technologie transforme un smartphone compatible en terminal de paiement sans contact. Le client approche simplement sa carte ou son téléphone du smartphone du professionnel. Cette solution peut suffire lorsque les encaissements sont occasionnels et principalement réalisés en sans-contact.
Quelques critères permettent de départager les différentes solutions :
- autonomie de la batterie ;
- connexion Wi-Fi, Bluetooth ou mobile ;
- possibilité de fonctionner sans smartphone ;
- cartes et portefeuilles numériques acceptés ;
- disponibilité du paiement sans contact ;
- envoi de reçus numériques ;
- présence éventuelle d’une imprimante ;
- délai de versement de l’argent ;
- outils de suivi des transactions ;
- compatibilité avec un logiciel de caisse ou de facturation.
Le meilleur TPE pour un auto-entrepreneur n’est donc pas nécessairement le modèle offrant le plus de fonctionnalités. Il doit surtout correspondre au volume et aux conditions réelles d’encaissement de l’activité.
Comparer les solutions de paiement disponibles
Deux grandes familles de solutions coexistent : les TPE proposés dans le cadre d’une offre bancaire traditionnelle et les terminaux commercialisés par des prestataires de paiement spécialisés.
Le TPE proposé par une banque
Les banques proposent généralement un contrat monétique associé à un terminal acheté ou loué. Cette solution peut être intéressante lorsque les paiements par carte représentent une part importante du chiffre d’affaires.
Les conditions sont négociées avec la banque et peuvent notamment porter sur les commissions, les cartes acceptées, le matériel, la maintenance et les services associés.
Cette formule peut devenir particulièrement compétitive lorsque le volume d’encaissements augmente. En contrepartie, la tarification est parfois plus complexe et peut comprendre plusieurs frais distincts.
Les terminaux sans engagement ou à commission fixe
Des acteurs spécialisés proposent aujourd’hui des lecteurs de carte et terminaux conçus notamment pour les petites entreprises, indépendants et auto-entrepreneurs.
Le fonctionnement est généralement simple : vous achetez le terminal, créez votre compte et payez ensuite une commission sur chaque transaction. Certaines offres n’imposent aucun abonnement mensuel.
À titre indicatif, en 2026, plusieurs prestataires appliquent sur leurs offres standards des commissions situées autour de 1,7 % à 1,75 % pour les paiements physiques par carte, même si le tarif peut varier selon le type de carte et l’offre choisie.
Ce modèle présente un avantage évident lorsqu’une activité démarre ou reste saisonnière : en l’absence d’encaissements, les coûts fixes peuvent être très faibles, voire inexistants.
Le smartphone comme terminal de paiement
Le paiement directement sur smartphone constitue une autre possibilité. Une application compatible permet d’accepter des cartes sans contact ou des portefeuilles mobiles sans lecteur supplémentaire.
Cette solution réduit considérablement l’investissement initial. Elle convient bien aux professionnels qui encaissent quelques paiements par semaine ou souhaitent disposer d’une solution de secours.
En revanche, il faut vérifier la compatibilité du téléphone, les moyens de paiement pris en charge et les éventuelles limites appliquées par le prestataire.
Les paiements à distance
Si vos clients ne sont pas physiquement présents, un TPE classique n’est pas nécessairement la meilleure réponse. Selon votre activité, vous pouvez recourir à un lien de paiement, une page de paiement en ligne, une facture équipée d’un bouton de règlement ou un terminal virtuel.
Un consultant, un artisan ou un prestataire de services peut par exemple envoyer un lien sécurisé au client par e-mail ou SMS. Celui-ci règle ensuite la somme depuis son téléphone ou son ordinateur.
Il faut toutefois distinguer les paiements en présence du client des paiements à distance, dont les commissions et les règles de sécurité peuvent être différentes.
Comprendre les coûts, commissions et abonnements
Le prix affiché pour acheter le terminal ne représente qu’une partie du coût réel d’une solution d’encaissement.
Pour comparer correctement les offres, il faut examiner plusieurs éléments.
Le premier est le prix du matériel. Les lecteurs de carte simples peuvent ne coûter que quelques dizaines d’euros, tandis qu’un terminal autonome doté d’un écran, d’une connexion mobile et éventuellement d’une imprimante représente un investissement plus important.
Viennent ensuite les commissions appliquées aux transactions. Par exemple, avec une commission de 1,75 %, un paiement de 100 € génère 1,75 € de frais, hors éventuels autres coûts prévus par le contrat.
L’impact devient plus visible lorsque le chiffre d’affaires encaissé par carte augmente :
| Encaissements mensuels par carte | Commission à 1,75 % |
|---|---|
| 1 000 € | 17,50 € |
| 3 000 € | 52,50 € |
| 5 000 € | 87,50 € |
| 10 000 € | 175 € |
Pour un faible volume d’encaissements, une solution sans abonnement avec une commission légèrement plus élevée peut ainsi rester économique. À l’inverse, lorsque plusieurs milliers d’euros passent chaque mois par le terminal, un abonnement donnant accès à une commission réduite peut devenir plus avantageux.
Il faut également vérifier la présence éventuelle de :
- frais mensuels de location ;
- frais de carte SIM ou de connexion ;
- frais de mise en service ;
- coût de maintenance ;
- frais de remboursement ;
- frais liés aux contestations de paiement ;
- commissions différentes pour certaines cartes professionnelles ou étrangères ;
- coût des paiements à distance ;
- durée d’engagement et conditions de résiliation.
Pour comparer deux offres, calculez leur coût sur une année en fonction de votre chiffre d’affaires prévisionnel par carte plutôt que de vous limiter au prix du terminal.
Un auto-entrepreneur encaissant peu mais irrégulièrement aura généralement intérêt à limiter ses charges fixes. Un professionnel dont les clients règlent presque systématiquement par carte pourra davantage chercher à réduire chaque dixième de point de commission.
Installer et configurer sa TPE simplement
Les nouveaux terminaux de paiement sont généralement conçus pour être opérationnels rapidement. Quelques étapes restent cependant nécessaires avant de pouvoir encaisser un premier client.
Commencez par créer votre compte auprès du prestataire et renseigner les informations demandées sur votre activité. Les établissements de paiement doivent vérifier l’identité de leurs utilisateurs et peuvent demander différents justificatifs.
Il faut ensuite associer le compte sur lequel les fonds seront versés. Selon la solution choisie, l’argent peut arriver directement sur votre compte bancaire ou transiter par un compte de paiement fourni par l’opérateur.
Une fois votre dossier validé, configurez le terminal. Selon le modèle, cette étape peut comprendre :
- la connexion du terminal au Wi-Fi ou au réseau mobile ;
- l’installation de l’application du prestataire ;
- l’association du terminal au smartphone ou à la tablette ;
- la configuration des reçus ;
- l’activation des moyens de paiement souhaités ;
- la réalisation d’une première transaction de test.
Si le TPE fonctionne avec un smartphone, vérifiez également que le Bluetooth est activé et que l’application dispose des autorisations nécessaires.
Prenez ensuite quelques minutes pour vous familiariser avec les opérations courantes : paiement, annulation, remboursement, consultation de l’historique et envoi d’un justificatif au client.
Il est préférable d’effectuer ces vérifications avant une journée de forte activité. Découvrir le fonctionnement du terminal devant une file de clients augmente inutilement le risque d’erreur.
Pour une activité ambulante, pensez aussi à tester la couverture réseau dans vos principaux lieux de travail et à prévoir une batterie externe lorsque les journées sont longues.
Sécuriser les paiements et protéger les données
Un terminal de paiement traite des informations sensibles. Même si une grande partie de la sécurité technique est assurée par le prestataire, certaines bonnes pratiques restent indispensables côté professionnel.
Choisissez d’abord un fournisseur de paiement reconnu et un terminal conforme aux normes de sécurité applicables aux paiements par carte. Évitez le matériel d’occasion dont vous ne connaissez pas l’origine ou les éventuelles modifications.
Maintenez ensuite le terminal et son application à jour. Les mises à jour peuvent corriger des vulnérabilités et améliorer les mécanismes de protection contre la fraude.
Votre compte professionnel associé au TPE doit lui aussi être protégé. Utilisez un mot de passe unique et robuste et activez l’authentification renforcée lorsque le fournisseur la propose.
Sur le terrain, restez attentif à quelques signes inhabituels : transactions répétées refusées, demandes de remboursement suspectes, modifications physiques du terminal ou comportements inhabituels d’un client.
Il est également important de ne pas collecter inutilement les coordonnées bancaires de vos clients. Pour un paiement à distance, privilégiez une page ou un lien sécurisé fourni par un prestataire de paiement plutôt que de demander au client de communiquer ses données de carte par e-mail ou messagerie.
Le cryptogramme d’une carte bancaire ne doit notamment pas être conservé après la transaction.
En cas de perte ou de vol du terminal, contactez immédiatement votre prestataire afin de faire bloquer ou dissocier l’appareil.
Respecter les obligations et la réglementation en vigueur
Un auto-entrepreneur n’est pas, de manière générale, obligé d’accepter les paiements par carte bancaire. Il existe néanmoins des exceptions liées à certaines professions. Les chauffeurs de taxi doivent notamment être équipés d’un terminal permettant le paiement par carte.
Lorsqu’un professionnel accepte les cartes, il peut prévoir certaines conditions, par exemple un montant minimum, sous réserve d’en informer clairement ses clients avant l’achat. Il peut également ne pas accepter certains réseaux ou types de cartes si cette information est communiquée de façon visible.
Les moyens de paiement acceptés et leurs éventuelles conditions doivent donc être clairement indiqués dans le point de vente.
Le professionnel doit par ailleurs distinguer le TPE du logiciel de caisse. Un terminal de paiement sert à réaliser la transaction bancaire, tandis qu’un logiciel de caisse enregistre les ventes et les règlements.
La réglementation française n’oblige pas tous les professionnels à posséder un logiciel de caisse. En revanche, lorsqu’un professionnel assujetti à la TVA réalise des ventes auprès de particuliers et utilise un logiciel ou système de caisse pour enregistrer leurs règlements, certaines obligations de sécurisation, d’inaltérabilité, de conservation et d’archivage des données peuvent s’appliquer.
Les auto-entrepreneurs bénéficiant de la franchise en base de TVA ne sont actuellement pas concernés par cette obligation spécifique de sécurisation du logiciel de caisse. La situation doit toutefois être réévaluée si l’entreprise devient redevable de la TVA.
Autre point à connaître : les tickets de carte bancaire ne sont plus systématiquement imprimés depuis le 1er août 2023. Dans la majorité des situations, ils sont délivrés à la demande du client et peuvent également être transmis sous forme électronique. Certaines opérations restent toutefois soumises à une remise ou impression obligatoire, notamment en cas d’échec ou d’annulation du paiement.
Enfin, l’utilisation d’un TPE ne dispense évidemment pas l’auto-entrepreneur de ses obligations de facturation, de tenue de ses recettes et de conservation des justificatifs applicables à son activité.
Optimiser l’usage de la TPE au quotidien
Une fois le terminal installé, quelques habitudes permettent d’en tirer davantage profit tout en réduisant les risques d’erreur.
Commencez par suivre régulièrement les encaissements depuis l’application ou l’espace professionnel du fournisseur. Comparez les transactions du TPE avec votre chiffre d’affaires enregistré afin d’identifier rapidement un remboursement oublié, un doublon ou une opération manquante.
Surveillez également les commissions. Une solution parfaitement adaptée lors du lancement de l’activité peut devenir coûteuse quelques mois plus tard si les paiements par carte augmentent fortement.
Par exemple, si vous passez de 1 000 € à 8 000 € ou 10 000 € d’encaissements par carte chaque mois, il devient pertinent de comparer à nouveau votre contrat avec des offres à commission réduite ou des conditions négociées.
Pensez aussi à exploiter les fonctionnalités réellement utiles à votre activité. Certains outils permettent de créer un catalogue de produits, suivre les ventes, gérer les remboursements, envoyer des reçus numériques ou exporter les transactions vers un outil comptable.
Évitez cependant d’empiler les logiciels lorsque vous débutez. Un système simple, bien maîtrisé et correctement suivi sera généralement plus efficace qu’une infrastructure complexe sous-utilisée.
Pour une activité mobile, prenez enfin quelques précautions pratiques : rechargez le terminal avant chaque déplacement, transportez son câble ou une batterie externe et prévoyez une solution alternative en cas de problème de réseau. Un lien de paiement ou un QR code peut par exemple servir de solution de secours.
La TPE d’un auto-entrepreneur doit ainsi évoluer avec son activité. Au démarrage, la priorité est souvent de disposer d’une solution simple, peu coûteuse et sans engagement important. Avec l’augmentation du chiffre d’affaires, le critère principal devient progressivement le coût total des commissions, la fiabilité de l’équipement et son intégration avec les autres outils de gestion.